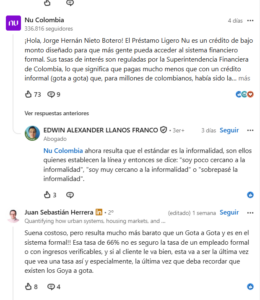
Una publicación en LinkedIn sobre el costo de un crédito de Nu Colombia abrió un debate sobre qué significa inclusión financiera cuando el préstamo tiene una tasa alta. El asesor estratégico Jorge Hernán Nieto Botero cuestionó una simulación de Préstamo Ligero y preguntó si el acceso al crédito formal basta para hablar de inclusión. Nu respondió que el producto está regulado y que permite acceder a financiación formal frente a alternativas como el “gota a gota”.
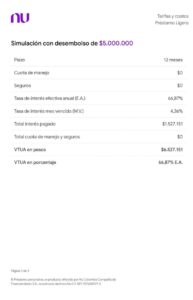
La simulación difundida por Nieto muestra un desembolso de $5 millones a 12 meses, con tasa de 4,36% mes vencido, equivalente a 66,87% efectivo anual. Calcula $1.527.151 en intereses y un total de $6.527.151. También registra $0 en cuota de manejo y seguros. Esas cifras corresponden al ejemplo publicado; no establecen que todos los clientes reciban la misma oferta.
Nieto sostiene que una tasa de ese nivel puede dejar a las personas atrapadas en el pago de la deuda y afirma que la banca tradicional suele ofrecer tasas cercanas a la mitad o menos. Nu, por su parte, explica que el Préstamo Ligero es de bajo monto, busca facilitar el acceso al sistema formal y tiene tasas sujetas a regulación. En sus condiciones públicas, la entidad señala que el producto está dirigido a quienes empiezan a construir o buscan mejorar su historial crediticio, requiere tener una Cuenta de Ahorros Nu y que la tasa depende del perfil del cliente.
¿Qué significa que la tasa esté regulada?
La revisión de las reglas colombianas permite precisar el punto central del intercambio. El Decreto 2555 de 2010 regula por separado el crédito de consumo de bajo monto. Además, su artículo 2.1.16.1.3 exige a las entidades que ofrecen esa modalidad controlar el saldo de endeudamiento del solicitante al otorgar el crédito.
El límite de interés también depende de la modalidad. El artículo 884 del Código de Comercio toma como referencia el interés bancario corriente certificado por la Superintendencia Financiera. A su vez, el artículo 305 del Código Penal define la usura a partir del cobro de más de una mitad por encima de ese interés para el periodo y modalidad correspondientes.
En septiembre de 2026, la Superintendencia certificó un interés bancario corriente de 44,58% efectivo anual para crédito de consumo de bajo monto; el límite de usura resultante fue 66,87%. Para consumo y crédito ordinario, el tope fue distinto: 29,24%.
Te puede interesar: Nu Colombia proyecta $5 billones en inversiones para tecnología, productos y expansión
Así, la tasa de la simulación coincide con el máximo legal de la categoría de bajo monto en ese mes. Eso respalda la respuesta de Nu sobre la regulación, pero no demuestra que el préstamo sea barato o adecuado para cada prestatario. Tampoco basta para confirmar la comparación de Nieto con la banca tradicional: harían falta ofertas comparables en modalidad, plazo, monto y perfil de riesgo.
¿Es entonces un “gota a gota” con otra interfaz? Legalmente, no: el préstamo de Nu es ofrecido por una compañía de financiamiento vigilada, con tasa sometida a límites y obligaciones regulatorias. La expresión de Nieto funciona como crítica al costo, no como clasificación jurídica.
ANIF estima que el crédito informal puede alcanzar tasas anuales muy superiores —382% para personas, según una encuesta junto con Colombia Fintech—, aunque esa referencia tampoco determina si el préstamo formal resulta sostenible para cada hogar. La discusión que queda abierta es cuánto cuesta el acceso y qué capacidad tiene el cliente para pagar sin comprometer sus finanzas.