La llegada de Revolut a Colombia ocurre en un momento particular para la banca digital. El mercado ya demostró que existe demanda por productos financieros manejados desde una aplicación, pero también empezó una nueva etapa: los usuarios tienen más opciones para ahorrar, pedir crédito, mover su dinero y, cada vez más, operar entre distintos países.
Revolut acaba de obtener la licencia de funcionamiento de la Superintendencia Financiera para operar como banco en Colombia y prevé comenzar sus operaciones en 2027. La compañía anunció además una inversión adicional de US$62 millones para desarrollar su infraestructura local. Cerca de 200.000 colombianos ya se encuentran en su lista de espera.
El tamaño de la compañía explica por qué su entrada despierta interés. Revolut asegura tener más de 80 millones de clientes en el mundo y llega al país con una experiencia acumulada en mercados internacionales. Pero no parte de cero únicamente porque ya tenga usuarios esperando. También deberá competir con entidades que ya conocen las particularidades del consumidor colombiano.
Ahí aparece Nu.
Revolut llega cuando Nu ya cambió de escala
Nu comenzó en Colombia con una propuesta bastante específica; una tarjeta de crédito sin oficinas y administrada desde el celular. Cinco años después, la compañía reportó cinco millones de clientes en el país, más de $10 billones en depósitos entre cuentas y CDT y un portafolio que incluye tarjetas, cuenta de ahorros, CDT y préstamos personales.
Su Cuenta Nu ofrece actualmente una rentabilidad de 9,30 % efectivo anual en las Cajitas, además de transferencias sin costo a otros bancos y disponibilidad del dinero. Es una oferta que ya obliga a comparar las condiciones de ahorro con algo más que la ausencia de cuota de manejo.
Revolut tendrá que entrar en ese terreno sin tener todavía publicados todos los precios y tasas que aplicarán en Colombia. Su CEO en el país, Diego Caicedo, ha anticipado una oferta fuerte en ahorro y crédito y ha hablado de tasas que estarían entre las más competitivas del mercado, pero esas condiciones aún deben conocerse para poder hacer una comparación definitiva.
La diferencia más interesante aparece en otro frente.
Te puede interesar: Colombia tiene más startups, pero la inversión sigue concentrada en Bogotá
Revolut está planteando una cuenta que permita manejar distintas monedas y ha hablado de ahorro en 31 divisas, transferencias internacionales, productos de inversión y acceso desde la aplicación a acciones, ETF y otros activos. También prepara tarjetas con programas de recompensas y ha señalado que las millas podrán estar asociadas incluso a compras con débito.
Eso cambia el público al que puede resultar especialmente atractiva la propuesta. Un usuario que viaja con frecuencia, recibe dinero del exterior, estudia fuera del país, trabaja para una compañía extranjera o realiza pagos internacionales puede encontrar en la multidivisa una utilidad que no necesariamente depende de obtener la tasa de ahorro más alta.
Pero Nu tampoco se está quedando únicamente en Colombia.
El 10 de septiembre, la compañía presentó Nu Global, una propuesta destinada a conectar las finanzas de personas que viven en distintos países y que inicialmente contempla conexiones entre más de 35 mercados de América Latina y Europa. El anuncio llegó apenas cinco días antes de que Revolut confirmara su licencia bancaria colombiana.
La coincidencia marca un cambio importante. La competencia entre los dos ya no puede analizarse solamente desde las Cajitas, las tarjetas de crédito o las transferencias locales.
La pelea estará en lo que todavía no conocemos
Revolut entra con una fortaleza internacional y con un producto diseñado para que las fronteras tengan menos peso en la experiencia financiera. Nu tiene una ventaja diferente: ya construyó una base de millones de clientes y depósitos en Colombia y ha ampliado su portafolio alrededor de las necesidades de este mercado.
Por eso, todavía no hay elementos para afirmar que uno vaya a desplazar al otro.
La comparación realmente comenzará cuando Revolut revele sus tasas, costos, límites de crédito, condiciones de cashback, funcionamiento de sus productos de inversión y reglas para las operaciones en moneda extranjera.
Hay otro punto que será determinante: la capacidad para convertir una aplicación financiera en la cuenta principal del usuario. Tener una buena tasa puede atraer dinero durante un periodo; conseguir que una persona reciba allí su salario, pague sus servicios, use una tarjeta, ahorre, pida crédito y envíe dinero al exterior implica construir una relación mucho más profunda.
Te puede interesar: Nu Colombia proyecta $5 billones en inversiones para tecnología, productos y expansión
Nu ya está recorriendo ese camino en Colombia. Revolut llega con la posibilidad de hacerlo desde una perspectiva internacional.
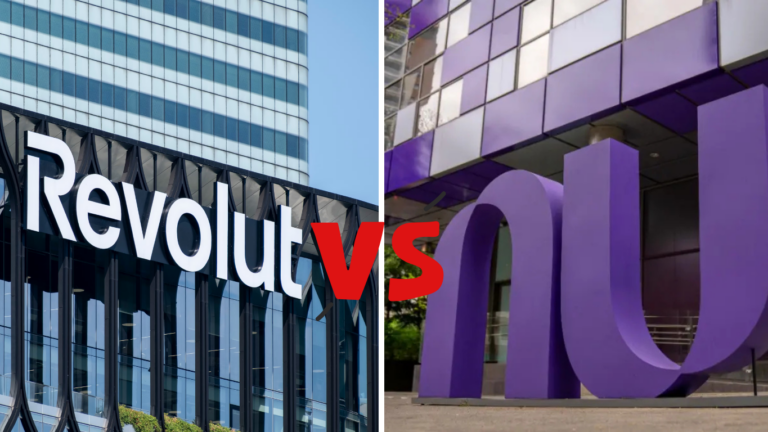
La entrada del banco europeo, por tanto, no significa simplemente que aparezca una nueva aplicación bancaria. Significa que el consumidor colombiano tendrá que comparar dos propuestas digitales que empiezan a competir en terrenos cada vez más parecidos, mientras cada una intenta diferenciarse en un espacio distinto.
Para Revolut, el reto será transformar sus 80 millones de usuarios globales y su experiencia internacional en una propuesta que tenga sentido para Colombia. Para Nu, el desafío será mantener el atractivo que consiguió localmente mientras extiende su propia propuesta hacia otros países.
Y para los usuarios, la consecuencia más visible será una competencia con más productos, más alternativas y mayor presión para que las entidades expliquen cuánto cuesta realmente manejar el dinero con ellas.