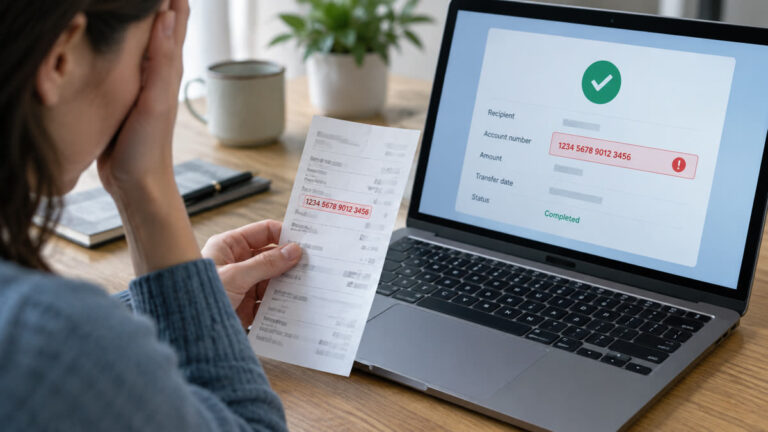
Una transferencia a la cuenta equivocada empieza con un dígito mal digitado y termina con la plata del arriendo en la cuenta de un desconocido. Lo primero que dicen los reguladores es también lo más incómodo: avise de inmediato a su banco, pero sepa que el banco no puede simplemente darle reversa a la operación.
La razón es de fondo. El Banco de España lo explica sin vueltas: cuando la entidad ejecuta una transferencia con el número de cuenta que el cliente introdujo, la operación se considera correctamente realizada y las transferencias son irrevocables. En México, la Condusef llama a estos casos “errores operativos del cliente”: la persona reconoce que hizo ella misma la operación, solo que mal, y el banco no responde porque no fue una falla de su sistema.
Qué sí puede hacer el banco
Después de una transferencia a la cuenta equivocada, el banco sí tiene un papel, aunque limitado. Según la Condusef, si la cuenta de destino es del mismo banco, la entidad busca al titular, lo contacta y le explica la situación para acordar la devolución, protegiendo la identidad de ambas partes. Si la cuenta es de otro banco, su entidad se comunica con la institución receptora y el proceso se vuelve más lento: el banco beneficiario debe esperar a que la persona que recibió el dinero se pronuncie. En ese escenario, advierte la Condusef, es menos probable recuperar el dinero.
Ningún banco, sin embargo, puede obligar al receptor a devolver la plata. Si la persona se niega, la vía que queda es legal: la Condusef menciona la queja ante el Ministerio Público en México, y recomienda sopesar los costos de una demanda frente al monto perdido.
Hay un caso con mejor pronóstico. Si la cuenta de destino no existe, los mecanismos de confirmación de los bancos suelen rechazar la operación o devolver el dinero, incluso en depósitos por corresponsal.
Las rutas de reclamo, país por país
En Colombia, el primer paso es el reclamo directo ante la entidad financiera, que debe responder por escrito. Si la respuesta no satisface, el consumidor puede acudir al Defensor del Consumidor Financiero de la entidad y luego presentar queja ante la Superintendencia Financiera, que tramita estas reclamaciones bajo su Circular Básica Jurídica 006 de 2025. El sistema de transferencias inmediatas con llaves ya es de uso masivo en el país: ENTER explicó cómo funcionan las llaves bancarias y qué cobros aplican.
En Estados Unidos, la CFPB indica que si los fondos aún no se han liberado al destinatario, normalmente es posible corregir los datos de la transferencia. Y para las remesas internacionales, el cliente tiene derecho a reportar el error por escrito o verbalmente y el proveedor está obligado a investigarlo. La advertencia de la CFPB es clara: si el dinero llegó a una cuenta distinta de la prevista por un error del remitente, es posible que no se recupere.
En la zona euro hay una novedad a favor del usuario. Desde el 9 de octubre de 2025, los proveedores de pago deben ofrecer gratis una verificación del beneficiario: antes de enviar, el banco avisa si el nombre escrito coincide, casi coincide o no coincide con el titular real de la cuenta. El Banco de España pide no ignorar esos avisos: si el sistema advierte que el nombre no coincide y aun así se envía, ni la entidad ni el beneficiario responden por el error. Un “casi coincide” puede ser solo un nombre compuesto escrito distinto, pero merece una llamada de confirmación.
La única garantía real es previa
Todas las fuentes consultadas coinciden en lo mismo: una vez ejecutada la transferencia a la cuenta equivocada, la recuperación depende de la buena fe del receptor. Por eso la defensa efectiva es anterior al envío: cotejar el número completo (cuenta, CLABE, IBAN o llave), verificar el nombre del titular cuando la plataforma lo muestre y, con destinatarios nuevos o montos altos, mandar primero una suma pequeña de prueba.
Y si un día el error es de otro y la plata llega a su cuenta, la recomendación de la Condusef es no gastarla y avisar al banco: el remitente puede ejercer acciones legales, y en México el SAT está autorizado a investigar la procedencia de depósitos que el titular no pueda justificar.
Fuentes: Condusef; Banco de España.